CIBIL
Written Off vs Settled in CIBIL Report: Dono Mein Kya Fark Hai Aur Kaise Hatayein?
CIBIL Report Mein "Written Off" Aur "Settled" Ka Matlab Kya Hai?
Aapne kabhi apni CIBIL report download ki aur usme kisi loan ya credit card ke aage "Written Off" ya "Settled" likha dekha? Agar haan, to samajh lijiye ki yeh dono tags aapke credit profile ke liye red flag hain. Bahut se log sochte hain ki dono ek hi cheez hai. Lekin aisa bilkul nahi hai.
Meri field mein 8-9 saal ki experience ke dauraan maine kai aise customers dekhe hain jo bank mein loan ke liye aaye, confident the ki unka score theek hoga, lekin report kholte hi "Written Off" ya "Settled" dikh gaya. Aur fir unka loan turant reject ho gaya. Is blog mein main aapko dono status ka matlab, unka impact, aur inhe report se hatane ka poora process samjhaunga.
Written Off Status: Kya Hai Aur Kab Aata Hai?
Definition
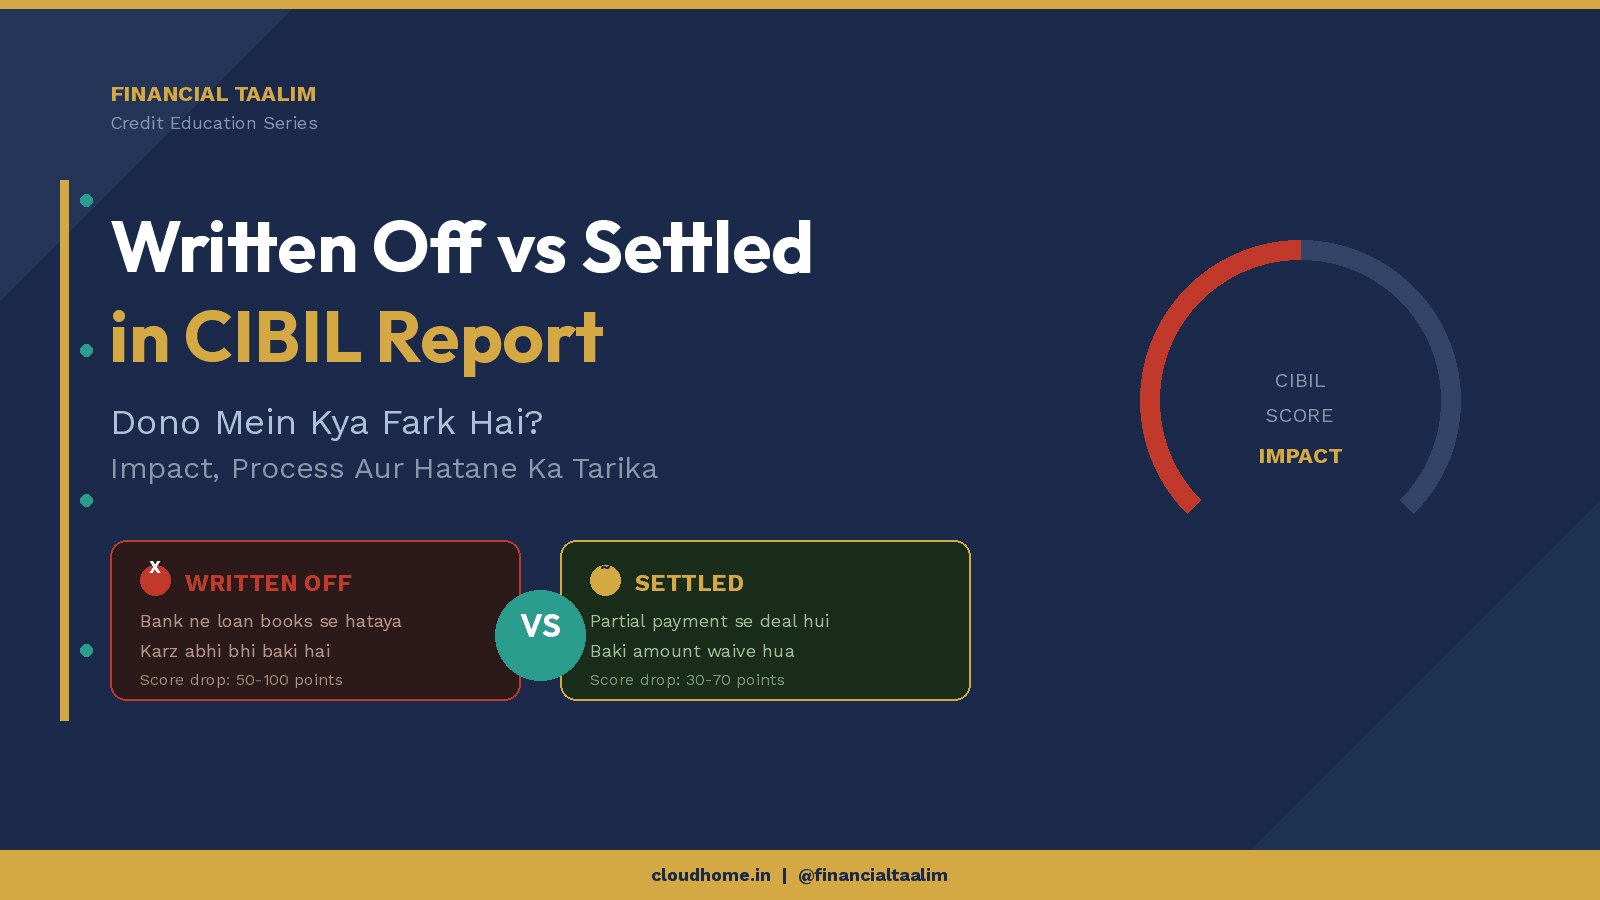
Jab aap kisi loan ya credit card ki EMI lagatar 180 din (yaani 6 mahine) se zyada tak nahi bharte, to bank us loan ko apni active books se hata deta hai. Bank apne records mein maan leta hai ki yeh paisa ab wapas nahi aayega. Is accounting action ko "Write Off" kehte hain.
Lekin yahan sabse badi galat fehmi hoti hai. Write off ka matlab yeh nahi ki aapka karz khatam ho gaya. Aap par abhi bhi poora paisa legally baki hai. Bank recovery agents bhej sakta hai, legal notice de sakta hai. Write off sirf bank ka internal accounting decision hai, aapke liye maafi nahi hai.
CIBIL Report Mein Kahan Dikhta Hai?
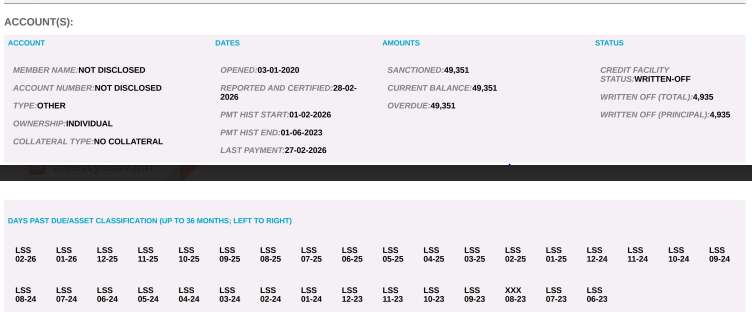
Jab aap apni CIBIL report download karte hain (official CIBIL website se), to usme "Account Information" ya "Credit Facilities" section hota hai. Yahan aapke saare loans aur credit cards listed hote hain. Har account ke saamne ek "Account Status" field hota hai. Agar koi account written off hai, to wahan saaf likha hoga: "Written Off" ya kabhi kabhi "Written Off (Total)" ya "Written Off (Principal)".
Written Off Kyon Aata Hai?
Iske kuch common reasons hain:
Loan EMI ya credit card ka minimum due 6 mahine se zyada tak nahi bhara gaya.
Bank ne kai baar recovery ki koshish ki lekin paisa nahi mila.
Bank ne apni books clean karne ke liye us loan ko write off kar diya.
Kabhi kabhi clerical error ki wajah se bhi galat tarike se write off lag jaata hai. Yeh rare hai, lekin hota hai.
Credit Score Par Impact
Written off status aapke CIBIL score ke liye sabse khatarnak tags mein se ek hai. Iska asar kuch is tarah padta hai:
Aapka score 50 se 100 points tak gir sakta hai. Koi bhi bank ya NBFC aapko loan dene se pehle CIBIL report check karta hai, aur written off dekhte hi application reject kar deta hai. Agar koi lender consider bhi kare, to interest rate bahut zyada hoga. Credit card milna almost impossible ho jaata hai. Yeh negative remark aapki report mein 7 saal tak reh sakta hai.
Maine ek customer ko personally handle kiya tha jiska personal loan 2019 mein written off hua tha. 2023 mein usne home loan ke liye apply kiya. Score 580 tha, report mein written off tag saaf dikh raha tha. Bank ne seedha reject kar diya. Tab jaake usse realize hua ki yeh cheez kitni seriously follow karti hai.
Written Off Hatane Ka Process
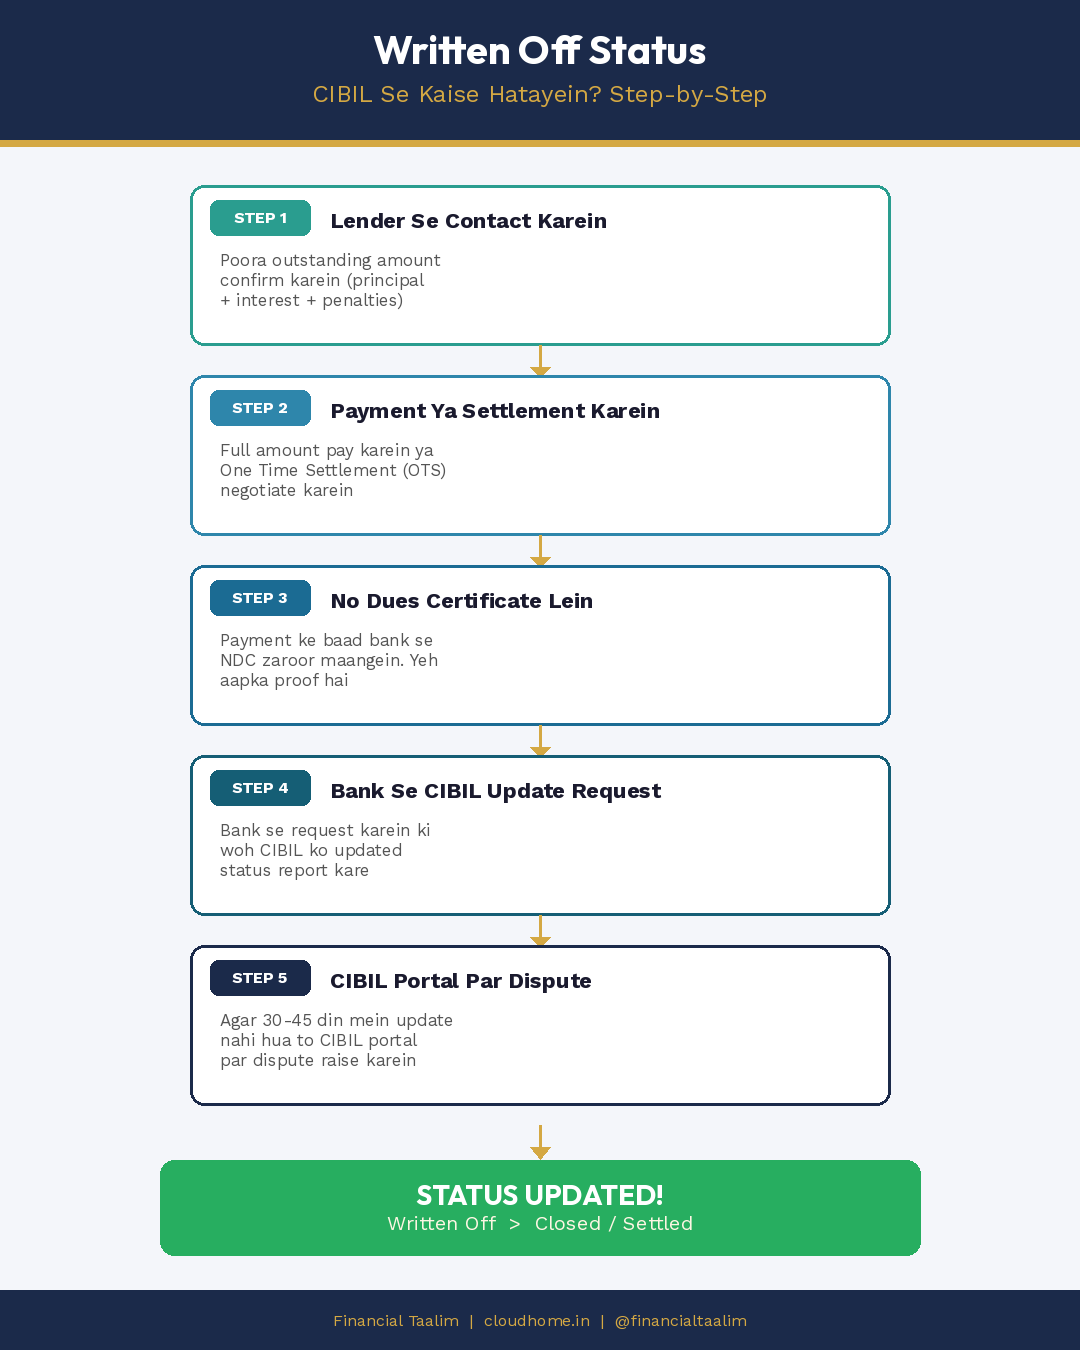
Written off status apne aap nahi jaata. Iske liye aapko steps follow karne padenge:
Lender se contact karein aur poora outstanding amount confirm karein (principal + interest + penalties).
Payment karein. Full amount pay karna best hai. Agar full nahi kar sakte, to bank se One Time Settlement (OTS) negotiate karein.
No Dues Certificate (NDC) lein. Payment ke baad bank se yeh certificate zaroor manangein. Yeh proof hai ki aapne saare dues clear kar diye.
Bank se CIBIL update ki request karein. Bank hi CIBIL ko report update karta hai, aap directly nahi karwa sakte.
CIBIL portal par dispute raise karein agar bank 30-45 din mein update nahi karta. Documents attach karein.
Yaad rakhein: full payment karne par status "Closed" mein badal sakta hai. Lekin agar aapne settlement kiya hai, to status "Settled" mein badlega, jo abhi bhi negative hai, lekin written off se better hai.
Settled Status: Kya Hai Aur Kab Lagta Hai?
Definition
Settled status tab aata hai jab aap apna poora loan nahi chuka paate aur bank se negotiate karke ek reduced amount par deal karte hain. For example, aap par 1 lakh ka loan baki hai. Bank se baat karke aap 65,000 mein settle kar lete hain. Baki 35,000 bank waive kar deta hai.
Sunne mein accha lagta hai na? Lekin yeh aapke credit profile ke liye bura hai. Bank CIBIL ko report karta hai ki yeh account "Settled" hai, yaani is borrower ne poora paisa nahi diya. Future mein jab koi lender aapki report dekhega, to use yeh signal milega ki aap apna karz poora nahi chukate.
CIBIL Report Mein Kahan Dikhta Hai?
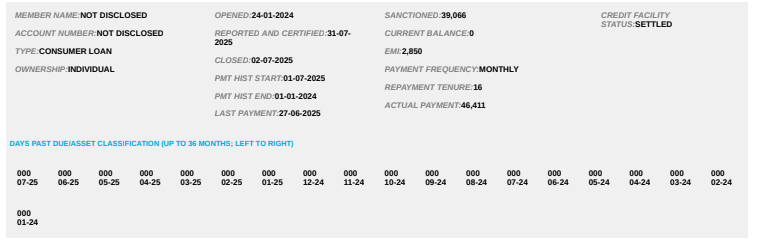
Same jagah, "Account Information" section mein, account status ke aage "Settled" ya "Post-Settlement Closed" likha hoga. Kuch cases mein "Settled/Written Off" bhi dikh sakta hai agar pehle write off hua tha aur baad mein settlement hui.
Settled Status Kyon Aata Hai?
Borrower financial problem mein tha (job loss, medical emergency, business failure).
EMI nahi bhar pa raha tha aur bank ne OTS offer kiya.
Borrower ne khud negotiate karke reduced amount mein deal ki.
Kabhi kabhi debt settlement companies ke through bhi yeh process hota hai.
Credit Score Par Impact
Settled status bhi negative hai, lekin written off se thoda kam damaging hai. Kyonki yeh at least dikhata hai ki aapne kuch to payment ki hai, negotiate kiya hai, aur account band karwaya hai. Lekin:
Score girta hai (30-70 points ka drop ho sakta hai).
Future loan applications mein lenders is tag ko risk signal ki tarah dekhte hain.
Yeh bhi report mein 7 saal tak reh sakta hai.
Credit card ya new loan milne mein dikkat aati hai.
Settled Status Hatane Ka Process
Settled status hatane ka sirf ek hi tarika hai: baki ka paisa bhi chukao.
Lender se contact karein aur poochein ki settlement ke baad kitna amount baki hai (jo waive kiya tha, woh amount).
Woh baki amount bhi pay karein.
No Dues Certificate lein.
Bank se request karein ki CIBIL mein status "Settled" se "Closed" mein update karein.
30-45 din mein report check karein. Agar update nahi hua, CIBIL portal par dispute raise karein.
Written Off vs Settled: Comparison Table
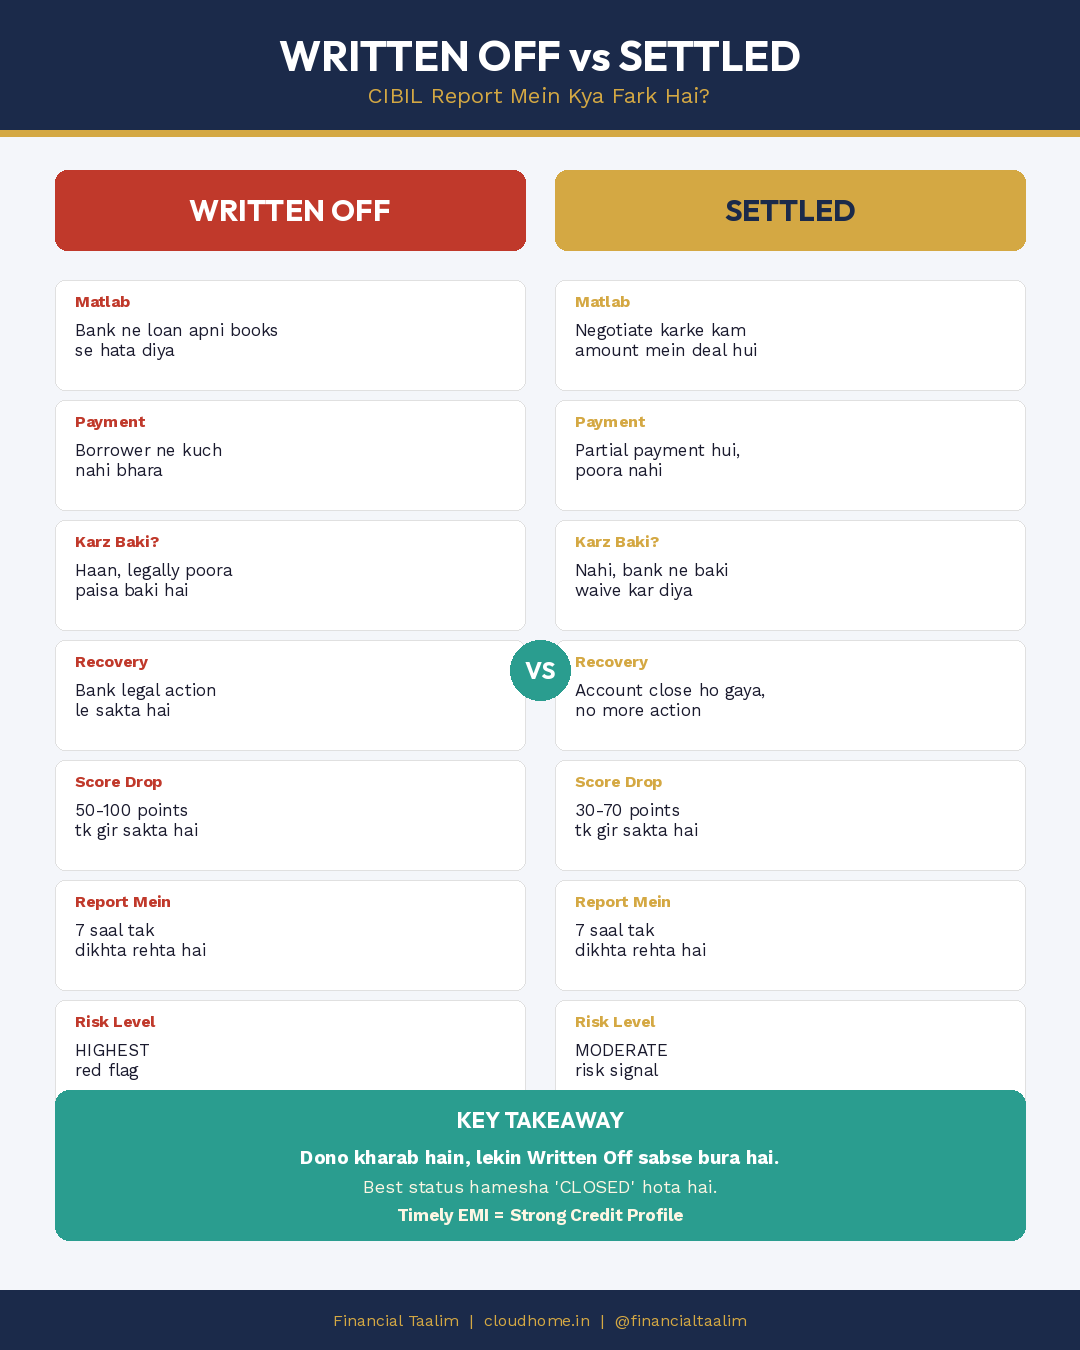
Parameter Written Off Settled Matlab kya hai? Bank ne loan ko unrecoverable maan kar apni books se hataya Borrower ne bank se negotiate karke kam amount mein deal ki Payment hui? Nahi, borrower ne kuch nahi bhara Haan, lekin poora amount nahi, partial payment Karz baki hai? Haan, legally aap par poora paisa baki hai Nahi, bank ne baki amount waive kar diya Recovery action possible? Haan, bank recovery agents aur legal action le sakta hai Nahi, account bank ki taraf se close ho gaya Score par impact Bahut zyada negative (50-100 points drop) Negative lekin thoda kam (30-70 points drop) Report mein kitne din rehta hai? 7 saal tak 7 saal tak Lenders kaise dekhte hain? Sabse bada red flag, highest risk signal Risk signal, lekin dikhata hai ki effort ki gayi Hatane ka tarika Full dues pay karein, NDC lein, CIBIL update karwayein Baki waived amount pay karein, NDC lein, CIBIL update karwayein Best possible outcome "Closed" status (agar full payment ho) "Closed" status (agar baki amount bhi pay ho)
CIBIL Report Mein Yeh Status Kaisa Dikhta Hai? (Sample Example)
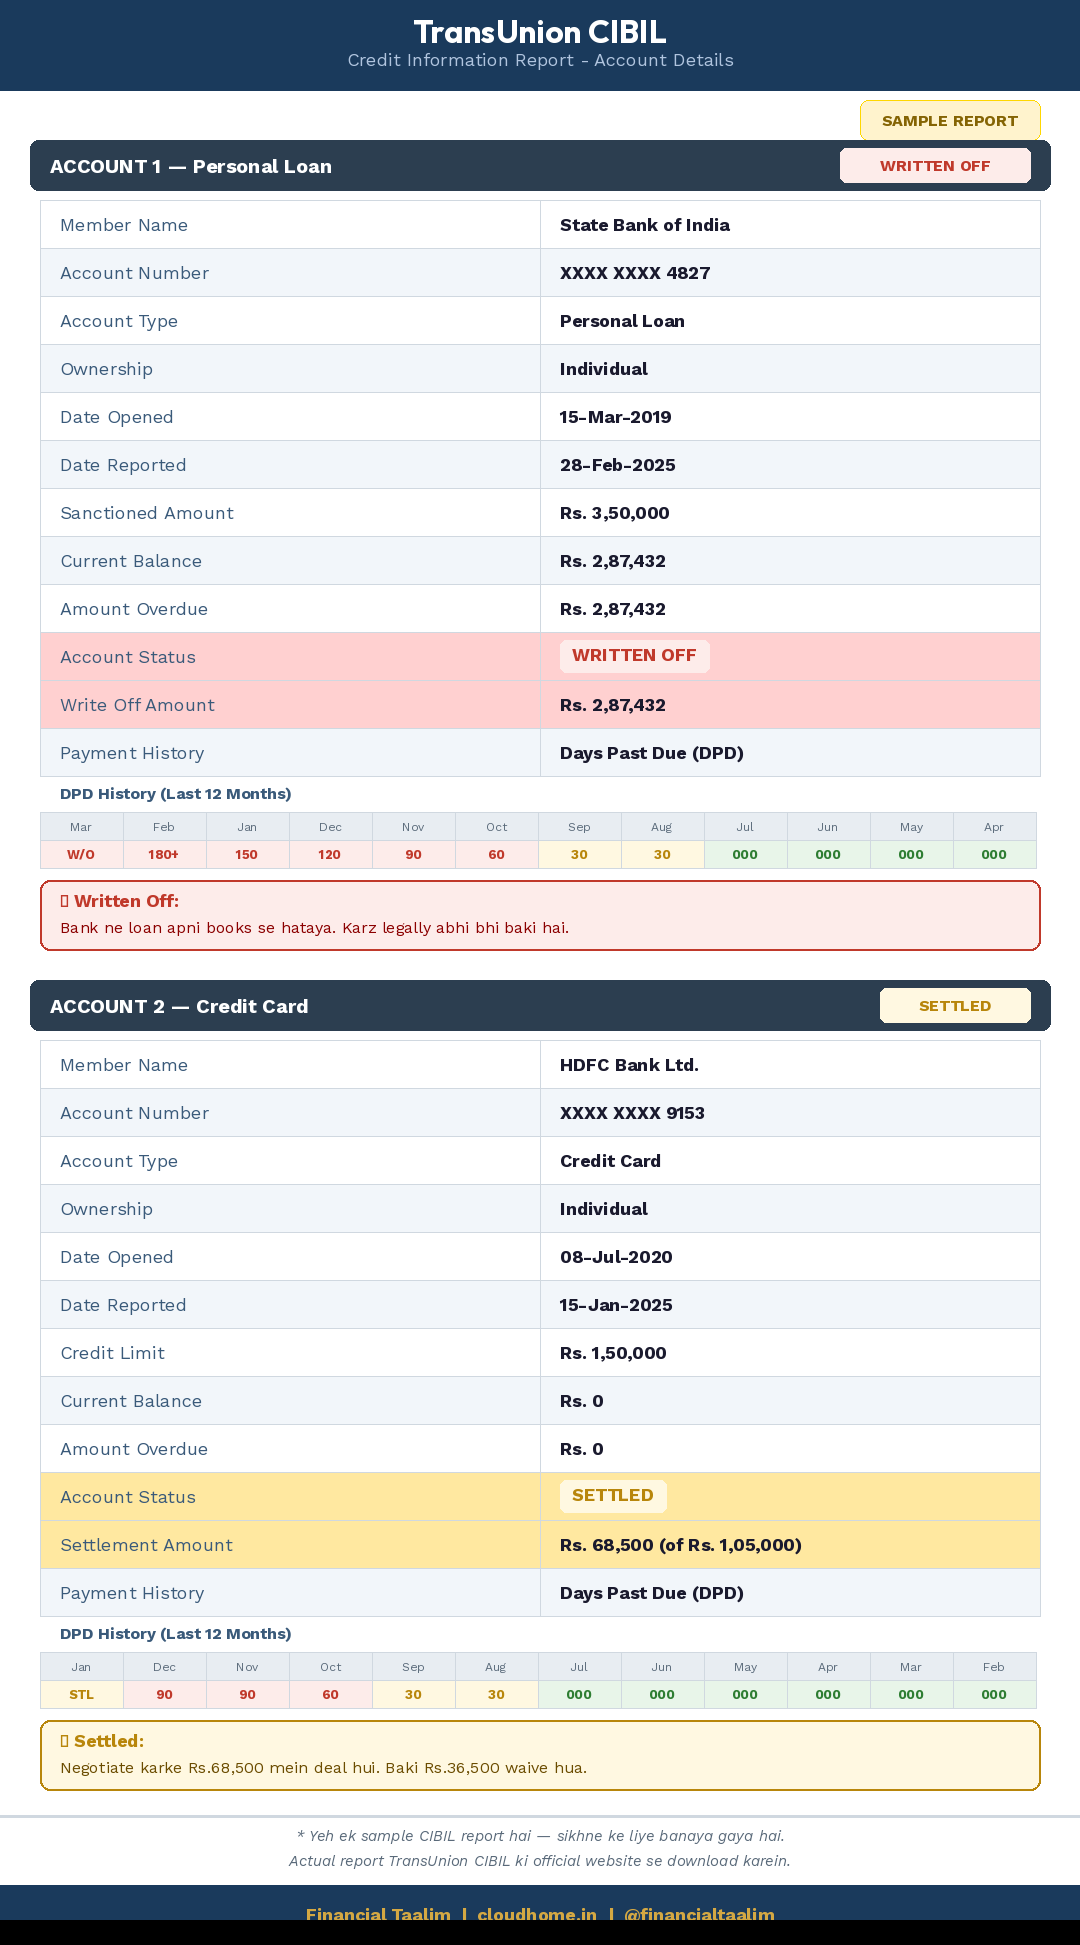
Bahut se log poochte hain ki "Written Off" ya "Settled" report mein exactly kahan dikhta hai aur kaisa dikhta hai. Neeche ek sample CIBIL report diya hai jismein dono status clearly dikh rahe hain. Yeh real report nahi hai, sikhne ke liye banaya gaya hai, lekin format bilkul waisa hai jaisa aapko apni actual report mein dikhega.
Written Off Kaisa Dikhta Hai (Account 1 Dekhein)
Upar diye gaye sample mein pehla account ek SBI Personal Loan hai. Isme dhyan se dekhein to "Account Status" wali row mein red color mein "WRITTEN OFF" likha hai. Iske saath "Write Off Amount" mein Rs. 2,87,432 dikhaya hai, yaani itna paisa bank ne apni books se hata diya lekin borrower par abhi bhi baki hai. DPD History mein dekhein to pehle 000 (on time) tha, fir dheere dheere 30, 60, 90, 120, 150, 180+ hota gaya, aur last mein "W/O" lag gaya. Yeh progression clearly dikhata hai ki borrower ne EMI bharna kab band kiya aur bank ne kab write off kiya.
Settled Kaisa Dikhta Hai (Account 2 Dekhein)
Doosra account ek HDFC Credit Card hai. Isme "Account Status" mein gold color mein "SETTLED" likha hai. "Settlement Amount" mein Rs. 68,500 dikhaya hai jo originally Rs. 1,05,000 ka tha, yaani borrower ne negotiate karke kam amount mein deal ki aur baki Rs. 36,500 bank ne waive kar diya. Current Balance aur Amount Overdue dono Rs. 0 hain kyonki account settle hokar band ho chuka hai. DPD History mein pehle 000 tha, fir 30, 60, 90 hota gaya, aur last mein "STL" (Settled) lag gaya.
Kahan Dekhna Hai Apni Report Mein?
Jab aap CIBIL ki official website se apni report download karein, to seedha "Account Information" section par jaayein. Har account ke saamne "Account Status" field hota hai. Agar wahan "Written Off", "Settled", ya "Written Off/Settled" likha hai, to samajh jaayein ki yeh negative tag hai. Agar "Closed" likha hai, to aapka account sahi tarike se band hua hai. Ek aur jagah zaroor dekhein: DPD (Days Past Due) section. Agar wahan 180+ ya W/O ya STL dikh raha hai, to yeh confirm karta hai ki account mein problem hai.
Final Baat: Kya Karna Chahiye?
Sabse accha status "Closed" hai. Iska matlab aapne apna loan ya credit card poora bhara, time par bhara, aur account properly band hua. Yeh lenders ke liye green signal hai.
Agar aap already written off ya settled situation mein hain, to ghabrayein nahi. Pehle apni CIBIL report download karein aur exact status confirm karein. Fir lender se baat karein, dues clear karein, aur No Dues Certificate lein. Process mein 30 se 45 din lag sakte hain update hone mein. Lekin agar aap aaj se disciplined credit behaviour follow karte hain, timely EMI bharte hain, aur koi naya chhota credit card lekar responsible usage karte hain, to 2-3 saal mein aapka score recover karna start ho jaayega.
Yaad rakhein: aapka credit score aapki financial identity hai. Ise protect karna aapki zimmedari hai.
Internal Linking Suggestions:
"CIBIL Score Kya Hota Hai? Beginner's Complete Guide" (https://www.financialtaalim.com/blog/cibil-score-kya-hota-hai-beginners-ke-liye-poori-jaankari-hindi-mein)
"RBI MPC August 2026 Repo Rate Decision" (https://www.financialtaalim.com/blog/rbi-mpc-august-2026-kya-home-loan-emi-kam-hogi-poora-guide)
Future post on "Loan Default Ke Baad Kya Karein?" (upcoming topic)
Future post on "CIBIL Dispute Kaise Raise Karein?" (upcoming topic)
#CIBILScore #WrittenOff #SettledStatus #CreditReport #LoanDefault #FinancialTaalim #CreditScoreIndia #PersonalFinance #LoanRecovery #CIBILReport
Related Video: https://www.youtube.com/shorts/K4Hjc-_5LzQ
Related Posts
CIBIL
CIBIL Score Kya Hota Hai? Beginners Ke Liye Poori Jaankari Hindi Mein
CIBIL naam toh sabne suna hai, par matlab kam logon ko pata hai. Iss beginner-friendly guide mein CIBIL score kya hai, kaise banta hai, aur kaise improve karein, sab kuch simple Hinglish mein. #CIBILScore #CreditScoreIndia #FinancialTaalim #PersonalFinance #CIBILGuide #LoanTips #CreditAwareness
CIBIL
"RBI Ka Naya CIBIL Rule 2026: Ab Har Payment Din Mein Update Hogi — Jaanein Kya Badla"
"RBI ne credit reporting ka poora system badal diya hai — ab CIBIL data har hafte update hoga, sirf mahine mein ek baar nahi. Jaanein ye naya rule aapke loan aur credit card applications ko kaise directly affect karega, aur is change ka fayda uthane ke liye abhi kya karna chahiye."