Loans
RBI MPC August 2026: Kya Home Loan EMI Kam Hogi? Poora Guide
RBI MPC August 2026: Kya Aapki Home Loan EMI Kam Hogi? Poora Sach Yahan Jaanein
Agar aapka home loan chal raha hai ya aap naya loan lene ki soch rahe hain, toh yeh hafta aapke liye important hai. RBI ki Monetary Policy Committee 3 se 5 August 2026 tak meeting kar rahi hai, aur Governor Sanjay Malhotra 5 August ko repo rate par final faisla sunayenge. Har baar ki tarah is baar bhi ek hi sawaal ghoom raha hai — EMI ghategi, badhegi, ya wahi rahegi?
Main aapko seedha jawab dene se pehle poori tasveer samjha deta hoon, kyunki repo rate ka matlab samajhna EMI ke number se zyada zaroori hai. Jab aapko yeh pata hoga ki system kaise kaam karta hai, tab aap kisi bhi headline se dar ya khush nahi honge.
Repo Rate Hai Kya, Aur Yeh Aapki EMI Se Kaise Judta Hai
Repo rate wo rate hai jis par RBI banks ko paisa udhaar deta hai. Jab yeh rate badhta hai, banks ke liye paisa mehenga ho jata hai, aur wo apna borrowing cost customers tak pass kar dete hain. Yaani floating rate wale home loan ki EMI badh jaati hai. Jab repo rate ghatta hai, ulta hota hai — banks ka cost kam hota hai, aur agar wo fayda aage badhate hain toh EMI halki ho jaati hai.
June 2026 ki meeting mein RBI ne repo rate 5.25% par stable rakha tha. Yeh number pichle kuch mahino se roughly isi range mein hai, jo batata hai ki RBI abhi "wait and watch" mode mein hai — na zyada aggressive cut, na hike.
Agar aap pichle 10 saal ka trend dekhein, toh pattern aur clear ho jaata hai:
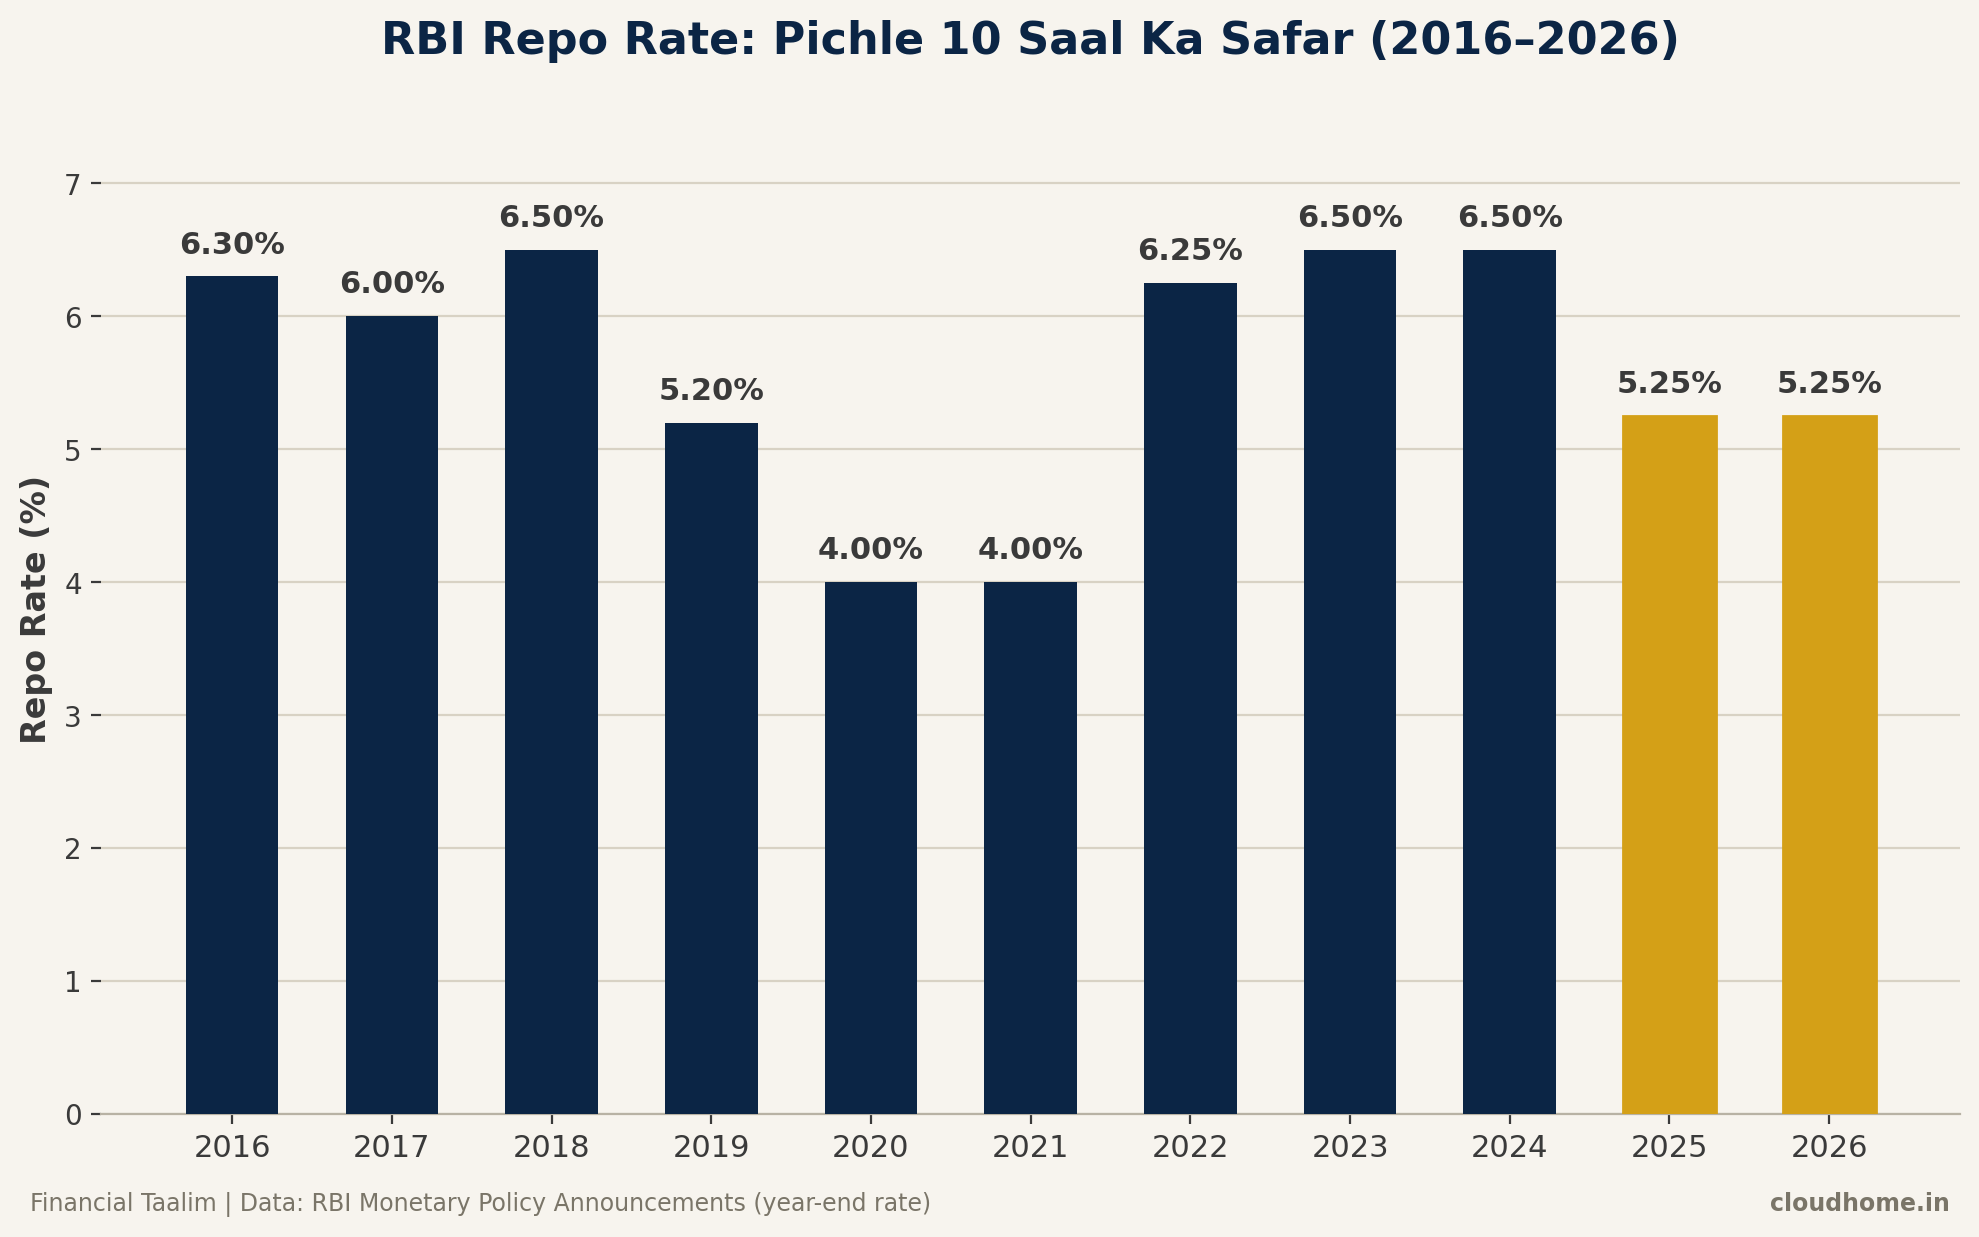
2020-21 mein rate 4% tak gira tha (COVID ke waqt economy ko support dene ke liye), fir 2022-23 mein tezi se badhkar 6.50% tak pahuncha jab inflation control karna priority thi. Ab 2025-26 mein yeh 5.25% par settle hua hai — na bahut sasta, na bahut mehnga, ek balanced zone.
August 2026 Meeting Se Kya Expect Karein
Teen possibilities hain:
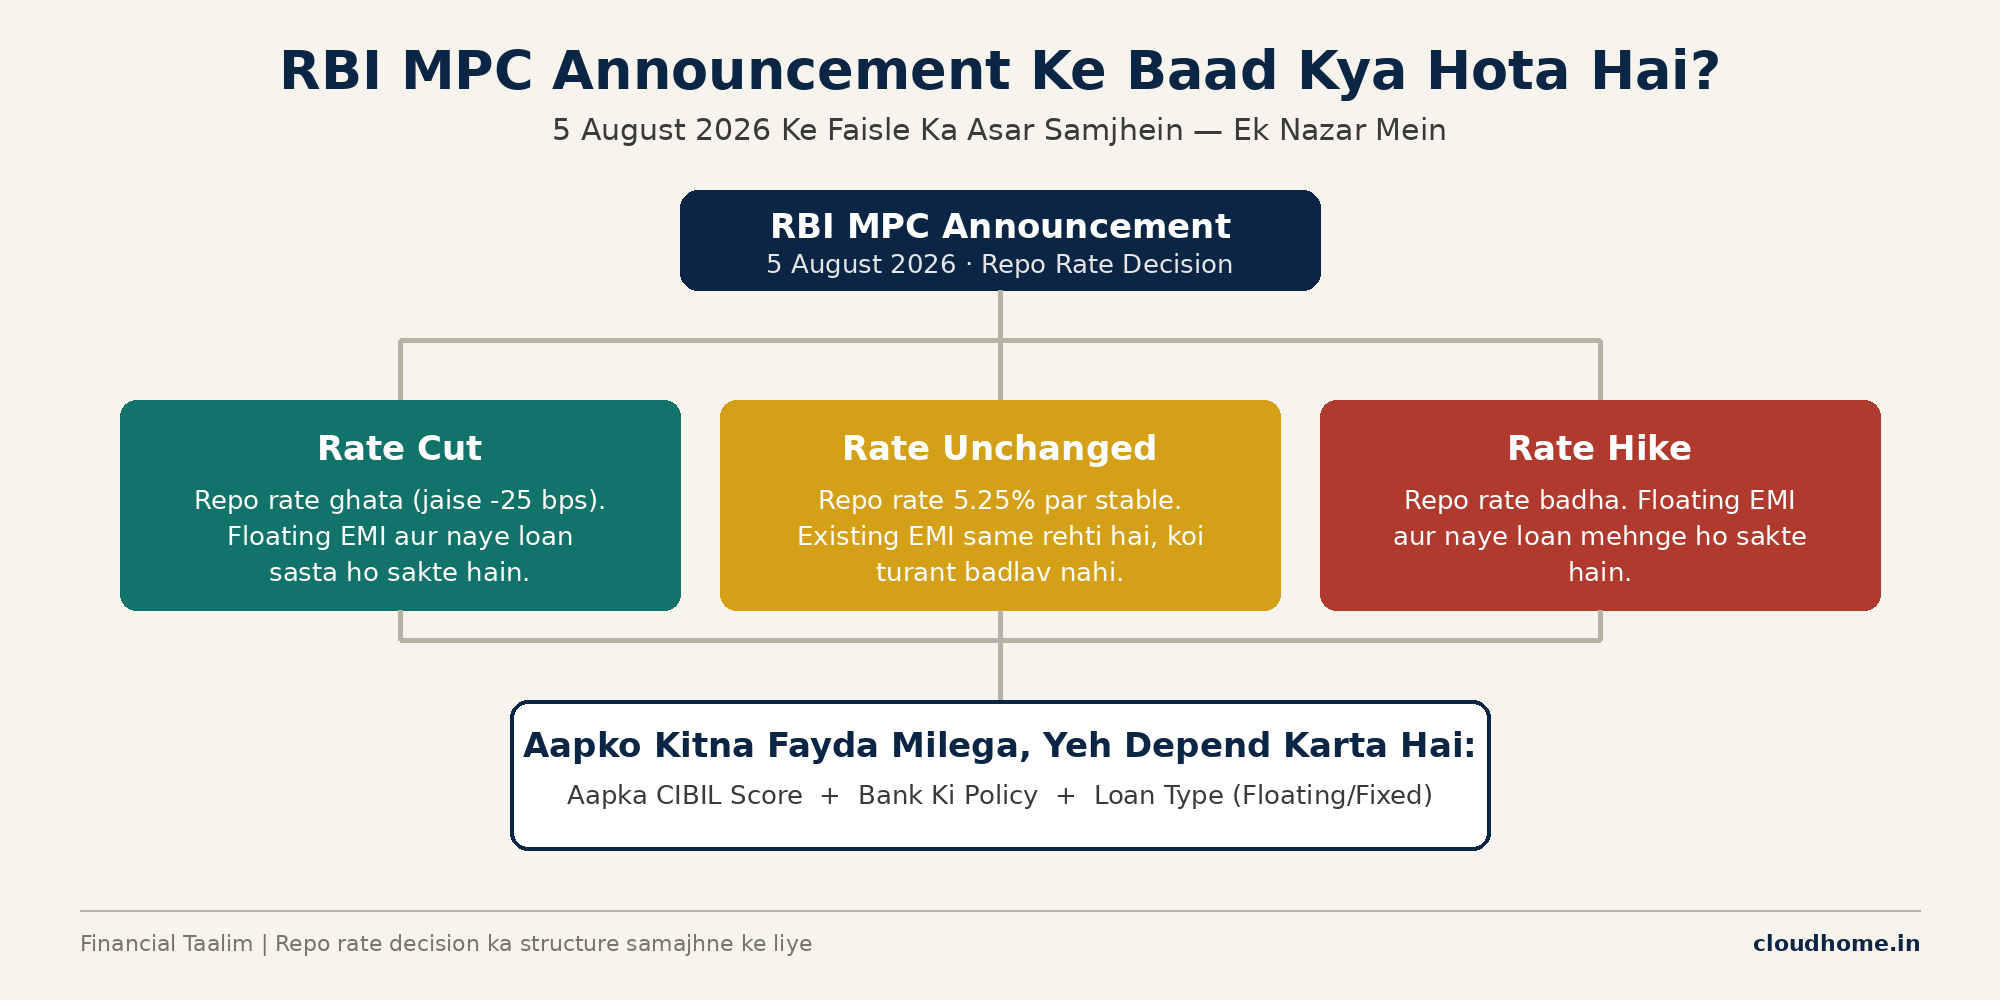
Pehla, rate unchanged rahe (5.25% hi). Isse existing floating-rate borrowers ki EMI mein koi farak nahi padega, aur naye borrowers ko bhi lagbhag same rates par loan milega, jo unke credit score aur bank ki policy par depend karega.
Doosra, agar RBI 25 basis points ka cut de, toh naye home loans thodi kam interest rate par mil sakte hain, aur existing floating-rate customers ko bhi dheere-dheere fayda dikh sakta hai — lekin yeh bank par depend karta hai ki wo cut kitni jaldi pass karta hai.
Teesra option hike ka hai, jo abhi ke economic signals dekhte hue kam likely lagta hai, lekin market conditions kabhi bhi badal sakti hain.
Announcement ke baad kya hota hai, isko ek simple flow mein samajhein:
Mera experience yeh raha hai ki zyadatar log sirf "rate cut hoga ya nahi" par focus karte hain, aur yeh bhool jaate hain ki unka apna credit score bhi utna hi bada factor hai jitna RBI ka faisla.
Sirf Repo Rate Nahi, Aapka CIBIL Score Bhi Utna Hi Matter Karta Hai
Yahan ek baat clear kar deta hoon jo bahut kam log samajhte hain: repo rate ek baseline set karta hai, lekin aapko konsi actual rate milegi, yeh aapke credit profile par tay hota hai. Do log same bank mein same din loan apply karein, toh unki interest rate alag ho sakti hai — sirf isliye kyunki ek ka CIBIL score 780 hai aur doosre ka 650.
Field mein customers ke saath kaam karte hue maine baar baar dekha hai ki log rate cut ka wait karte reh jaate hain, lekin apna credit report kabhi check nahi karte. Agar aapka score kamzor hai, toh chahe RBI rate 0.5% bhi ghata de, aapko wo fayda nahi milega jitna ek strong-score borrower ko milega.
Ek simple udaharan se samajhein: maan lijiye do log, A aur B, ek hi din, ek hi bank mein, ek hi amount ka home loan apply karte hain. A ka CIBIL score 780 hai aur B ka 640. RBI ka repo rate chahe dono ke liye same rahe, lekin bank A ko better interest rate offer karega kyunki uska risk profile kam hai. B ko naa sirf zyada rate milega, ho sakta hai uska loan approval bhi slow process se guzre. Yeh farak sirf RBI ke faisle se nahi, balki dono ke apne credit history se aata hai.
Existing Home Loan Wale Kya Karein
Agar aapka floating-rate home loan already chal raha hai, toh policy announcement ke baad yeh cheezein zaroor check karein:
Apne bank se poochein ki unki reset policy kya hai — kuch banks EMI turant adjust karte hain, kuch quarterly review karte hain. Apna current interest rate compare karein market ke naye rates se; agar farak zyada hai, toh balance transfer ek valid option ban sakta hai. Aur sबसे zaroori, apna CIBIL report ek baar zaroor dekh lein, kyunki weekly credit reporting rule ab live hai aur aapka score pehle se zyada jaldi update ho raha hai.
Naye Borrowers Ke Liye Practical Tips
Agar aap naya home loan lene ki planning kar rahe hain, toh sirf announcement ka wait mat kariye. Do cheezein control mein hain jo aapki final rate decide karti hain — aapka credit score aur aapka down payment ratio. Dono par kaam karke aap khud apni negotiating position strong bana sakte hain, chahe RBI kuch bhi decide kare.
Aakhri Baat
RBI ka faisla kal, 5 August ko aayega, aur woh headline banega. Lekin asli farak jo aapki jeb par padega, wo sirf repo rate se nahi, balki aapki apni financial habits se aata hai — timely payments, kam credit utilization, aur regular score checking. Policy aapke control mein nahi hai. Aapka credit profile hai.
Agar aapko yeh samajhna hai ki aapka current score kya keh raha hai aapke agle loan ke baare mein, toh humari community se juden aur apne sawaal poochein. Financial Taalim par hum yehi karte hain — complicated banking rules ko simple Hinglish mein todkar aapke kaam ki cheez banate hain.