CIBIL
CIBIL Score Kya Hota Hai? Beginners Ke Liye Poori Jaankari Hindi Mein
CIBIL Score Kya Hota Hai? Beginners Ke Liye Poori Jaankari Hindi Mein
Jab bhi koi pehli baar loan ya credit card ke liye apply karta hai, ek word baar-baar suna deta hai: CIBIL. Bank wale bolte hain "aapka CIBIL check karenge," relatives bolte hain "CIBIL kharab mat karna," aur zyadatar logon ko exact matlab pata hi nahi hota. Field mein kaam karte hue maine kai customers dekhe hain jo loan reject hone ke baad pehli baar CIBIL ka naam sunte hain, jab tak kuch late ho chuka hota hai.
Is post mein CIBIL ko bilkul shuru se samjhaenge, na koi jargon, na koi confusion. Agar aap finance mein naye hain, toh yeh post aapke liye hi hai.
CIBIL Kya Hai?
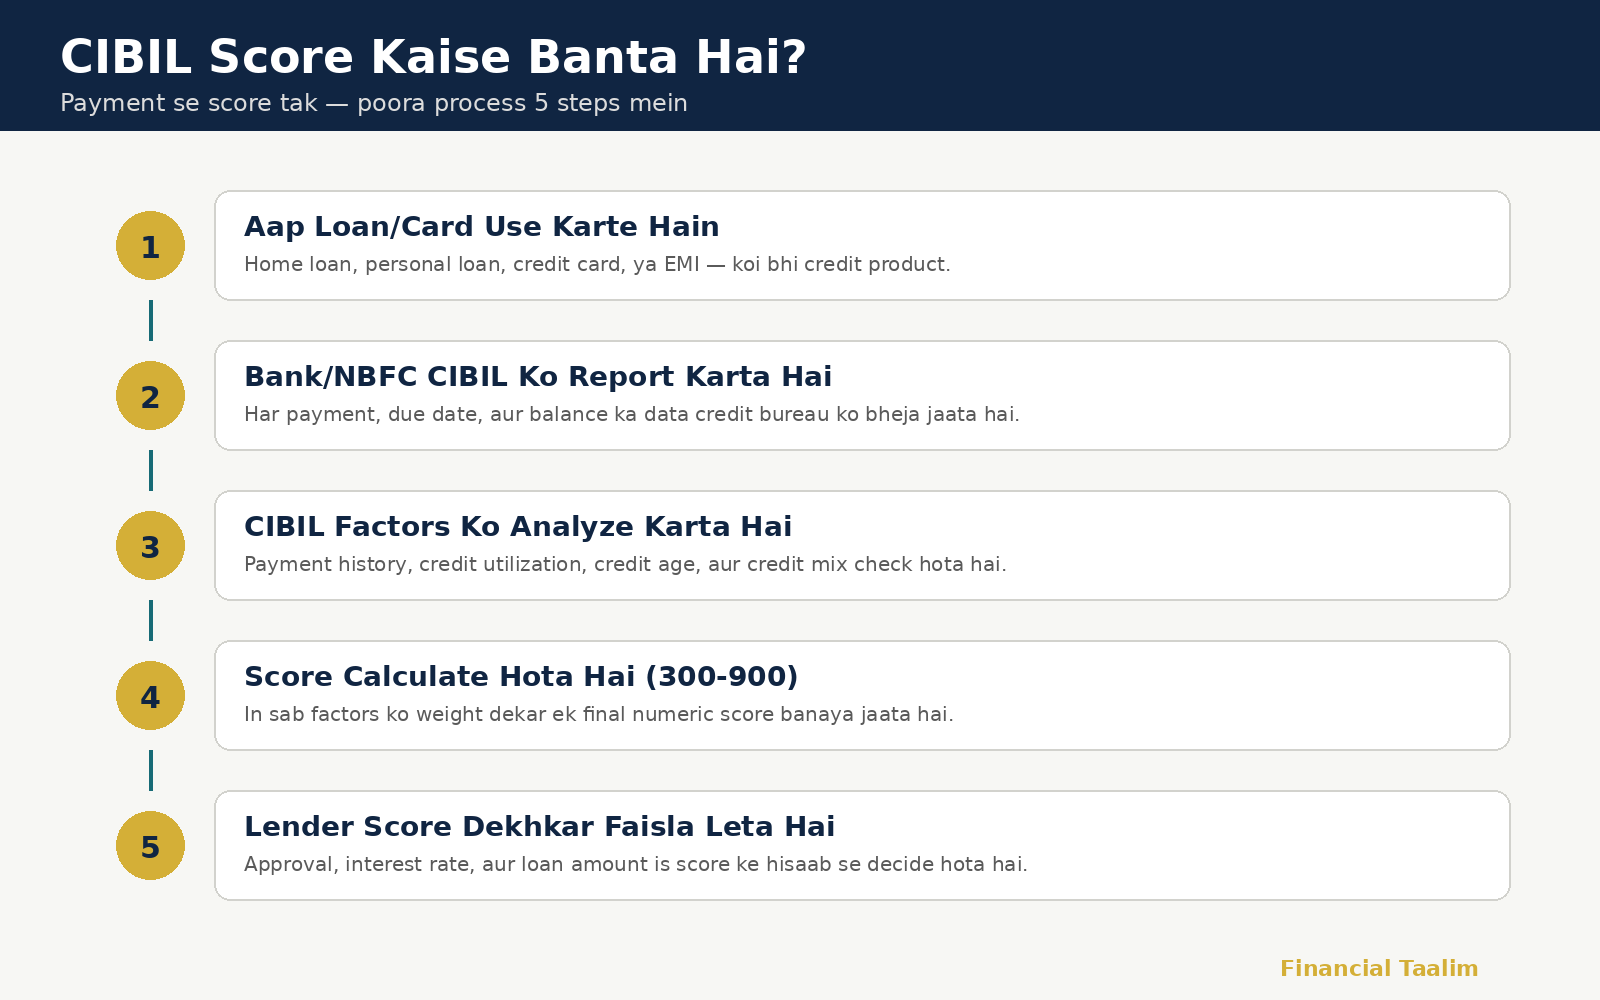
CIBIL ka poora naam hai Credit Information Bureau (India) Limited. Yeh ek credit information company hai jo India mein logon aur businesses ka credit record maintain karti hai. Simple bhasha mein, jab bhi aap loan lete hain ya credit card use karte hain, us cheez ka record CIBIL ke paas jaata hai: kitna liya, kitna chukaya, time par chukaya ya late kiya.
India mein aisi teen aur companies bhi hain, Experian, Equifax, aur CRIF High Mark. Inhe milakar "credit information companies" (CIC) kaha jaata hai, aur RBI inhe regulate karta hai. Par CIBIL sabse purani aur sabse zyada use hone wali company hai, isliye aam bolchaal mein "CIBIL score" hi standard term ban gaya hai, chahe report kisi bhi bureau se ho.
CIBIL Score Kya Hota Hai?
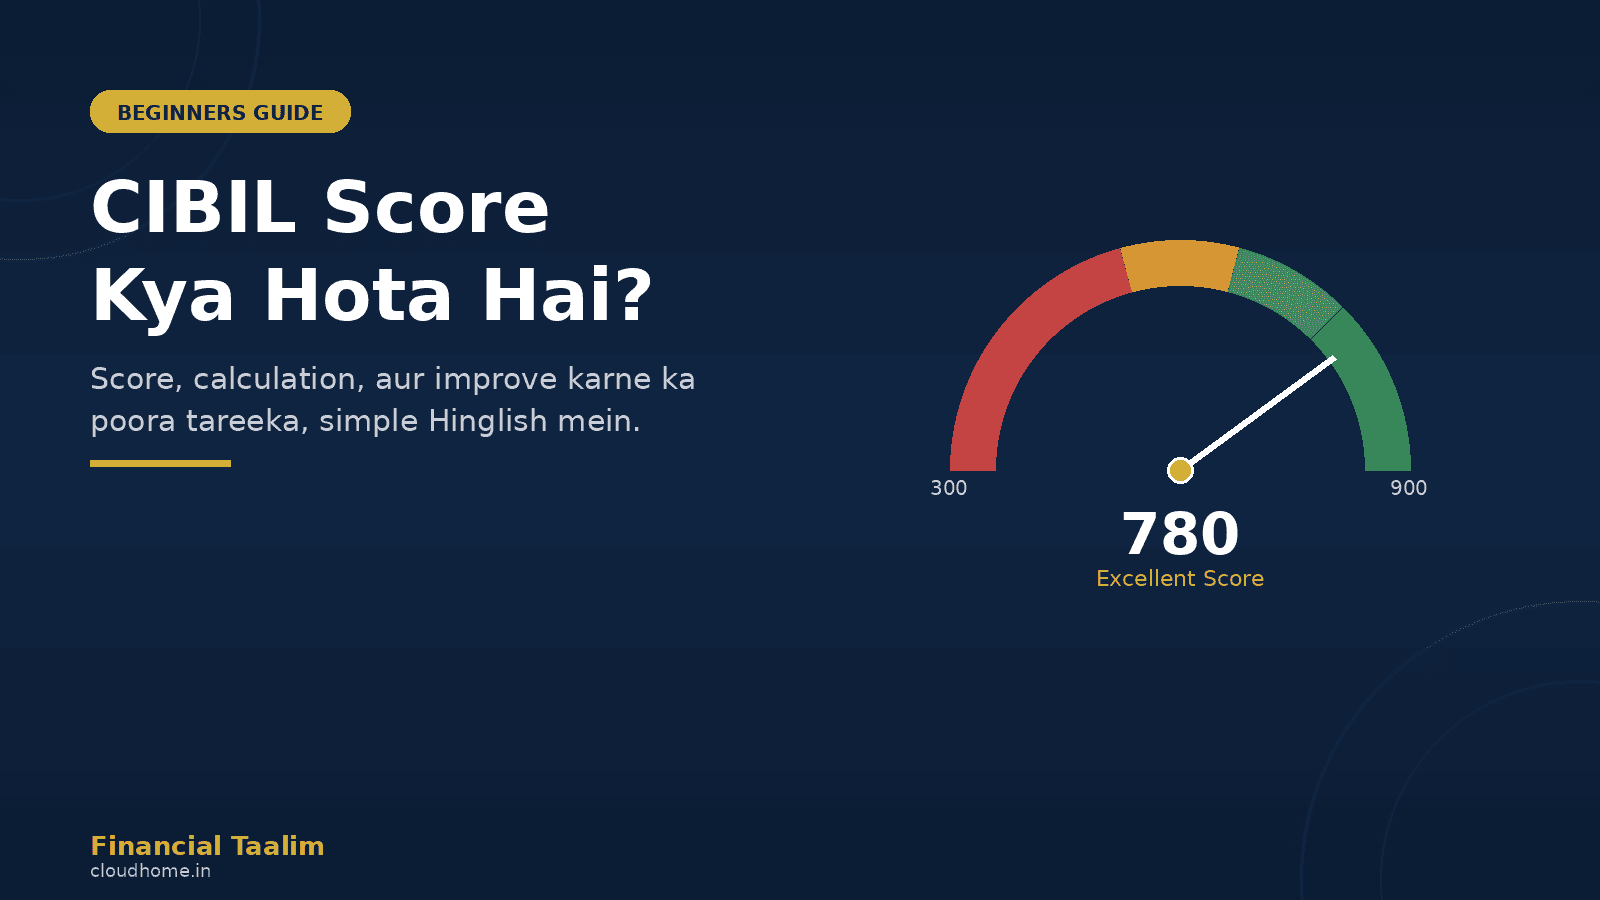
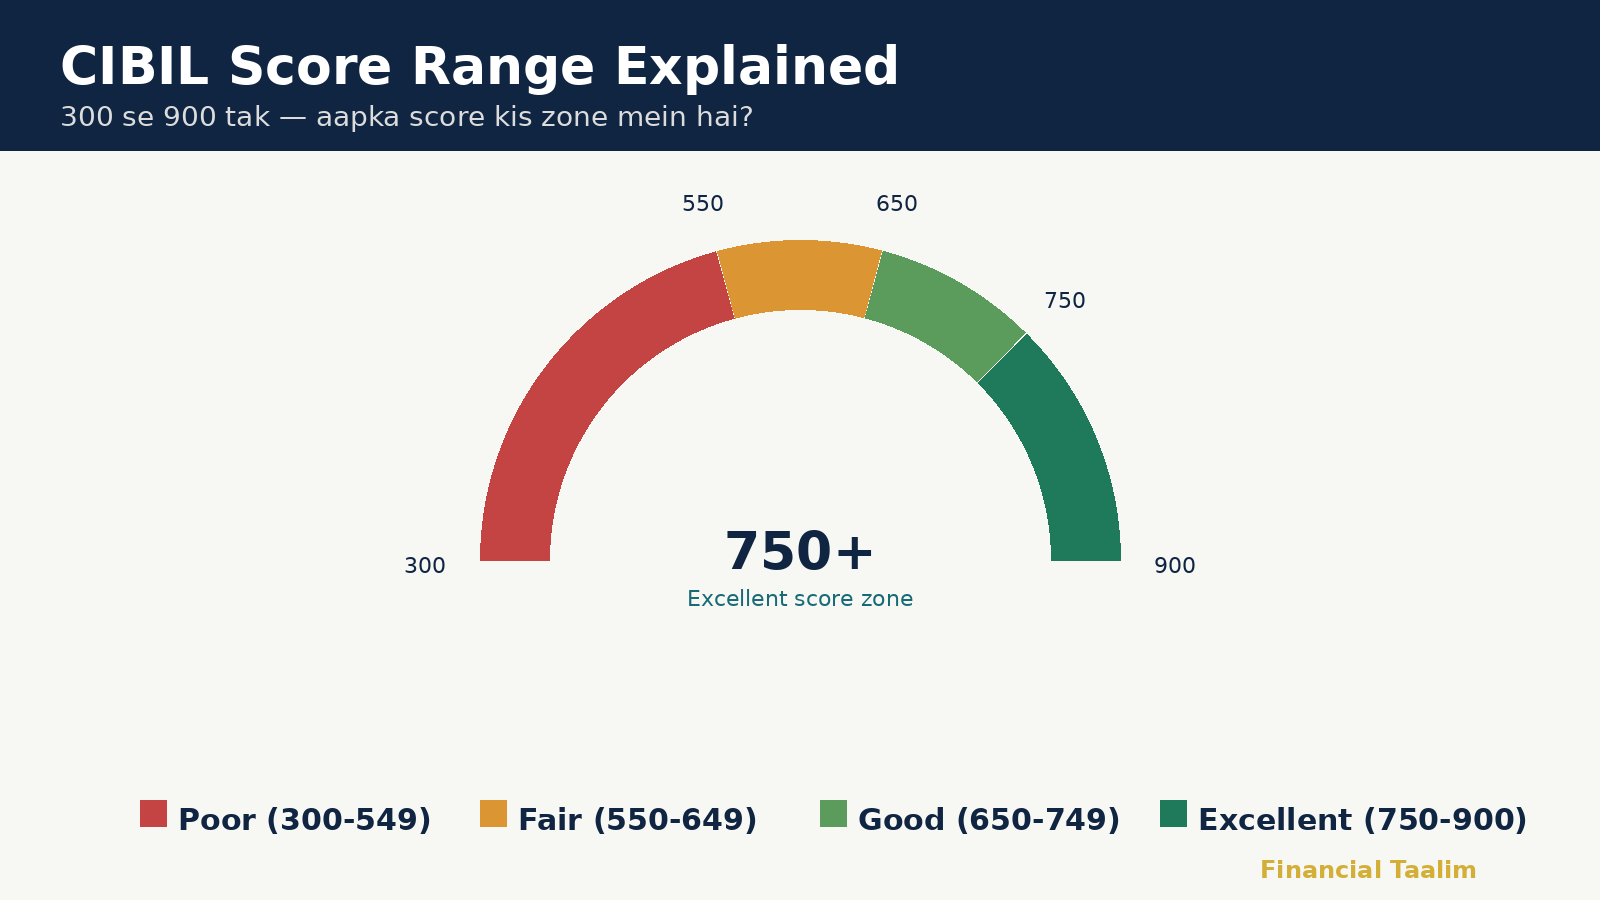
CIBIL score ek 3-digit number hota hai, jo 300 se 900 ke beech hota hai. Yeh number batata hai ki aap loan chukane mein kitne reliable hain, matlab aapki repayment history kaisi rahi hai.
300-549: Poor, loan approval mushkil
550-649: Fair, approval ho sakta hai, par interest rate zyada
650-749: Good, zyadatar banks se approval milta hai
750-900: Excellent, best interest rates aur fast approval
Score jitna zyada, bank ka bharosa utna zyada. Aur bharosa jitna zyada, loan utni aasani se aur kam interest rate par milta hai.
CIBIL Score Kaise Calculate Hota Hai?
Bahut log sochte hain ki score sirf income ya salary dekhkar banta hai, yeh galat hai. Score sirf aapke credit behavior par based hota hai. Chaar main factors hote hain:
1. Payment History (35% weight) Sabse bada factor. Aapne EMI aur credit card bill time par chukaye ya late, yeh sabse zyada asar daalta hai.
2. Credit Utilization (30% weight) Aapke total credit card limit ka kitna hissa aap use kar rahe hain. Agar limit ₹1,00,000 hai aur aap har mahine ₹90,000 use kar rahe hain, toh yeh red flag maana jaata hai, chahe aap bill full pay bhi kar dein.
3. Credit History Length (15% weight) Aapka sabse purana account kitna purana hai. Jitna purana aur stable credit history, utna accha.
4. Credit Mix aur Hard Inquiries (20% weight) Secured loan (home, car) aur unsecured loan (personal, credit card) ka balance, plus aapne kitni baar naye loan/card ke liye apply kiya hai. Bahut zyada applications short time mein score girate hain.
Ek Real Example Jo Maine Field Mein Dekha
Humare office mein ek customer aaye the jinka case aaj bhi mujhe yaad hai. Unki payment history bilkul clean thi, kabhi ek din bhi late nahi hue. Unke paas ek credit card tha jiski limit ₹40,000 thi, aur wo har mahine poora ₹40,000 use kar lete the, phir bill bhi time par pura chuka dete the. Unke hisaab se yehi sahi tareeka tha, "time par pay kar raha hoon toh score achha hi hoga."
Jab wo loan ke liye apply karne aaye, unhe bataya gaya ki unka score expected se kam hai, sirf isliye kyunki unka credit utilization bahut zyada tha. Har mahine apni poori limit use karna, bank ki nazar mein ek risk signal ban jaata hai, chahe payment kitni bhi time par ho. Unhe khud bhi yakeen nahi hua ki sirf time par pay karna kaafi nahi tha.
Yehi cheez CIBIL ko sabse achhe se samjhati hai: score sirf "aap pay karte hain ya nahi" par nahi banta, balki "aap kitna use karte hain" bhi utna hi matter karta hai.
CIBIL Score Kyun Zaroori Hai?
Sirf loan approval hi nahi, score aur bhi cheezon par asar daalta hai:
Interest Rate: High score wale borrowers ko kam interest rate milta hai, home loan mein yeh farak lakhon rupaye ka ho sakta hai.
Loan Amount: Kam score par bank kam amount approve karta hai, ya collateral maangta hai.
Credit Card Approval: Premium cards aur high limits sirf accha score wale logon ko milte hain.
Job Verification: Kuch financial sector companies naukri dete waqt bhi credit score check karti hain.
CIBIL Ke Baare Mein Common Galatfahmiyan
Galatfahmi 1: "Salary zyada hai toh score bhi accha hoga" Galat. Score ka salary se koi seedha connection nahi hai. Ek CA jiski salary lakhon mein hai, agar EMI late karta hai, toh uska score bhi gir sakta hai.
Galatfahmi 2: "CIBIL report check karne se score girta hai" Galat. Agar aap khud apna score check karte hain (self-check), isse score par koi asar nahi padta. Sirf tab asar padta hai jab bank loan ke liye apply karne par check karta hai (hard inquiry), aur wo bhi bahut chhota.
Galatfahmi 3: "Ek baar kharab ho gaya toh hamesha kharab rahega" Galat. Score dynamic hota hai. Consistent time par payment karke 6-12 mahine mein hi score improve hona shuru ho jaata hai.
Apna CIBIL Score Kaise Check Karein?
CIBIL ki official website (cibil.com) par saal mein ek free report milti hai. Iske alawa Paisabazaar, BankBazaar jaise platforms par bhi free check kar sakte hain. Bas apna PAN card number aur basic details dena hota hai.
Score Improve Karne Ke 5 Simple Tarike
Har EMI aur credit card bill due date se pehle chukayein
Credit utilization 30% se kam rakhein
Purane credit card accounts band mat karein, yeh history length kam kar deta hai
Ek saath multiple loan/card applications mat dein
Saal mein ek baar apni report check karke errors verify karein
Aakhri Baat
CIBIL score koi mushkil concept nahi hai, bas iske baare mein sahi jaankari kam logon tak pahunchti hai. Jitni jaldi aap ise samajhkar apni financial habits sudharenge, utna aasan hoga future mein loan lena, chahe wo home loan ho, car loan ho, ya business ke liye credit.
Agar aapko apna score check karna hai ya CIBIL report samajhne mein madad chahiye, toh humari community se juden aur apne sawaal poochein. Financial Taalim par hum yehi karte hain, complicated banking cheezein simple Hinglish mein todkar aapke kaam ki banate hain.
https://www.financialtaalim.com/blog/rbi-mpc-august-2026-kya-home-loan-emi-kam-hogi-poora-guide
Related Posts
CIBIL
Written Off vs Settled in CIBIL Report: Dono Mein Kya Fark Hai Aur Kaise Hatayein?
CIBIL report mein "Written Off" aur "Settled" status dekhkar confused hain? Dono mein kya fark hai, credit score par kya asar padta hai, aur inhe kaise hatayein — sab kuch is guide mein samjhein.
CIBIL
"RBI Ka Naya CIBIL Rule 2026: Ab Har Payment Din Mein Update Hogi — Jaanein Kya Badla"
"RBI ne credit reporting ka poora system badal diya hai — ab CIBIL data har hafte update hoga, sirf mahine mein ek baar nahi. Jaanein ye naya rule aapke loan aur credit card applications ko kaise directly affect karega, aur is change ka fayda uthane ke liye abhi kya karna chahiye."